Para inversionistas institucionales internacionales en infraestructura, Guatemala no tiene un track record sólido en materia de concesiones de infraestructura y alianzas público-privadas. Y teniendo cierta claridad sobre el funcionamiento de la economía política en Guatemala, uno sabe que la falta de track record exitoso se debe en gran medida a omisiones y desconocimientos generalizados de representantes de grupos de interés de Guatemala que asumen la vocería política oficial de estas iniciativas.
No sorprende entonces que hace apenas unos meses voceros de grupos de interés anduvieran presionando al gobierno para «comenzar» proyectos de alto perfil de infraestructura cuyos esquemas de ingresos dependen altamente de proyecciones de volumen, afirmando que los estudios, hechos hace 10 años, ya estaban listos. Evidentemente, para cualquier persona familiarizada con la complejidad de estructurar alianzas público-privadas y concesiones de infraestructura, esto es inaceptable a nivel crediticio. Diez años después de un cambio estructural en rutas y hábitos de movilidad de las personas en el país, esas proyecciones son prácticamente inutilizables. Son omisiones y desconocimientos que no resisten el menor escrutinio técnico.
Pero estas omisiones técnicas, por importantes que sean, son apenas la superficie. También existen lagunas a nivel de fundamentos macrofinancieros del Estado, que se fundamentan en prejuicios ideológicos estructuralmente reaccionarios. De estos prejuicios se generan lagunas importantes, como por ejemplo la falta de identificación de la relación directa entre fortaleza fiscal soberana y bancabilidad de proyectos de infraestructura con participación privada.
¿Qué significa que existe una relación directa entre la fortaleza fiscal del Estado y la bancabilidad de proyectos de infraestructura con participación privada? Primero, me parece que hay que definir el término: bancabilidad es la característica de un proyecto que le permite atraer financiamiento privado en condiciones razonables, con base en sus propios flujos de caja proyectados y las garantías que lo respaldan. En pocas palabras, bancable es cuando un proyecto puede atraer financiamiento privado porque genera ingresos suficientes y tiene los riesgos bien cubiertos. Y aunque en algunos círculos de Guatemala esto pueda parecer absurdo, el espectro de proyectos concesionables y su bancabilidad depende en mayor o menor medida de qué tan fuerte es el Estado a nivel fiscal. El éxito de las concesiones privadas puede llegar a depender mucho de la solidez de las finanzas públicas del país.
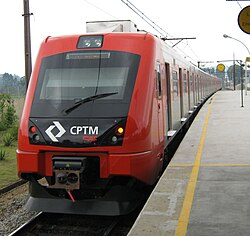
Se habla de un espectro porque algunos proyectos de infraestructura estructuran sus ingresos bajo modalidades de pago con involucramiento directo del Estado. Por ejemplo, la línea 7 del metro de Sao Paulo se encuentra concesionada bajo un esquema de APP donde el gobierno del Estado se compromete a hacer pagos al concesionario durante décadas. O la construcción y operación de la primera línea de metro de Bogotá, que también incluye compromisos financieros por parte de la ciudad de Bogotá de largo plazo. Sin el apoyo explícito de las finanzas públicas, estos proyectos concesionados a privados jamás se habrían materializado. Lo inverso también vale la pena explicitar: cuando el Estado no respalda, los proyectos terminan estructurados casi exclusivamente sobre proyecciones de volumen para sostener su bancabilidad. Y dado el pobre track record del país en construir proyectos de esta naturaleza, los proyectos así estructurados son sistémicamente riesgosos para financiadores internacionales, lo que los vuelve no bancables o bancables solo a costos prohibitivos.
Entonces la fortaleza fiscal importa para proyectos privados complejos y de alta envergadura. No hay para dónde, siento decirlo. La cuestión que se impone es si las finanzas públicas de Guatemala son lo suficientemente sólidas para soportar una agresiva ampliación de proyectos APP que requieren respaldo estatal explícito. Y la respuesta es que no. A pesar de mantener una situación fiscal relativamente sostenible, Guatemala carece de la capacidad de movilización de recursos tributarios (revenue mobilization, usando el término colorido) necesaria para asumir un incremento rápido de esos compromisos financieros. El propio FMI lo señaló con claridad en 2024[1] para Guatemala: con una recaudación tributaria por debajo del 13 por ciento del PIB, será difícil para Guatemala abordar sus necesidades urgentes en infraestructura, educación, salud y nutrición sin aumentar sustancialmente la deuda soberana.
¿De dónde se obtienen los ingresos adicionales para aumentar el espacio fiscal del Estado guatemalteco y sus municipalidades para asumir compromisos financieros a largo plazo que habiliten la bancabilidad de proyectos de APP? Aunque es esencialmente una cuestión política, hay realidades técnicas que no se pueden obviar en cualquier esfuerzo por aumentar la carga fiscal en Guatemala. Siendo Guatemala uno de los países más desiguales de la región, el margen de ampliación de la base recaudable está estructuralmente concentrado en los deciles más altos de la distribución de ingresos. Los ricos, pues. Una vez más, no hay para dónde. Para aumentar materialmente la capacidad fiscal del Estado, se debe aumentar la progresividad fiscal en el país. El punto de partida fiscal de Guatemala es tan bajo, tan raquítico, que cualquier cuestionamiento contra la progresividad fiscal excesiva no tiene cabida en las realidades de riesgo soberano del país, como ha sido ampliamente afirmado por calificadoras de riesgo soberano y demás actores financieros internacionales.
La implicación práctica de seguir hechizados por omisiones, ignorancia y prejuicios ideológicos es que se ignora una cadena causal evidente: sin progresividad fiscal en Guatemala no habrá más fortaleza macrofinanciera, y sin fortaleza macrofinanciera no hay bancabilidad para los proyectos APP que el país necesita. Mientras esa cadena de causalidad se siga tachando de “caprichos socialistas”, el potencial de Guatemala para materializar proyectos que alteren el horizonte de su infraestructura seguirá fuertemente limitado, y seguiremos recurriendo a chapuces.
Finalmente, hay una última omisión a abordar: la búsqueda de legitimidad política de proyectos concesionados. Las APPs son proyectos de largo plazo y se viabilizan en todo el plazo solo si las generaciones futuras los aceptan como suyos, no como manifestaciones de acuerdos opacos entre grupos de interés. Y parte de esta legitimidad se construye cuando los costos del Estado que respalda esos proyectos se distribuyen de manera proporcional a la capacidad de cada actor para asumirlos. Es decir, la progresividad fiscal no es solo una precondición técnica de bancabilidad en proyectos flagship de infraestructura, es también precondición de la sostenibilidad política de los proyectos a lo largo del tiempo. Sin una o la otra, las omisiones, ignorancias y prejuicios ideológicos que mencioné al inicio seguirán haciendo lo que han hecho durante décadas: convertir las discusiones en torno al desarrollo de infraestructura en Guatemala en reuniones estériles en hoteles finos de zona 10 cada año. Ya sabemos qué hay que hacer.
Las opiniones expresadas en este artículo son exclusivamente personales y no representan, ni deben interpretarse como, las opiniones o posiciones de ninguna institución con la que esté afiliado.
[1] https://www.imf.org/en/news/articles/2024/05/24/mcs-guatemala-staff-concluding-statement-of-the-2024-article-iv-mission
Tags: Cobro impuestos Grupos de interés Infraestructura privada Pago impuestos ricos Portada