
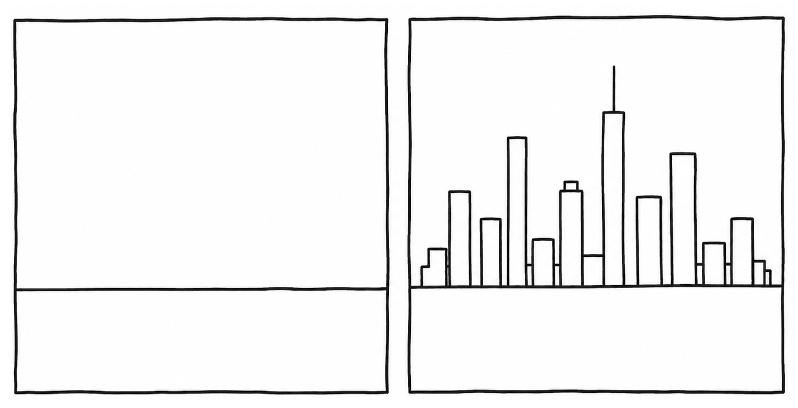
En sus clases de economía, el Muso Ayau acostumbraba dibujar dos cuadros como los de arriba. En el primero aparecía únicamente una línea horizontal: tierra, nada más. En el segundo, sobre la misma línea del horizonte, edificios y viviendas. Acto seguido preguntaba cuál era la diferencia. Muy sencillo, decía: en el cuadro del lado derecho alguien había ahorrado, invertido, asumido riesgos y construido. En el de la izquierda, no. ¿Qué podía explicar semejante diferencia? Entre otras cosas, los impuestos: en el de la izquierda se castigaba tributariamente lo que alguien construía sobre la tierra; en el de la derecha, no. Ayau desarrolló este argumento en “Impuestos”, publicado en Tópicos de Actualidad en abril de 1961. Sesenta y cinco años después, la vieja pregunta conserva toda su vigencia: antes de decidir cuánto cobrar, convendría preguntarse qué queremos gravar.
Este sencillo dibujo viene como anillo al dedo para la discusión actual sobre el IUSI. El debate se ha dividido entre quienes celebran su eliminación porque cualquier impuesto que desaparece representa dinero que queda en el bolsillo del contribuyente; quienes responden que las municipalidades administran mal, desperdician o incluso se roban los recursos y, por tanto, poco se pierde dejando de cobrarlo; y quienes sostienen que los municipios necesitan esos ingresos y que lo correcto sería conservar el impuesto, mejorando su diseño.
Las tres posturas dejan preguntas importantes sin responder. La primera, típicamente populista, confunde la molestia de pagar un impuesto con la ausencia de una justificación para cobrarlo. Las obras públicas suelen aumentar el valor de los terrenos beneficiados por ellas, mientras que la obra privada realizada por el propietario no debería convertirse automáticamente en una penalización tributaria. Desde esa perspectiva existe una justificación económica para la tributación territorial.
La segunda crítica es más seria. La mala administración municipal, la opacidad y la corrupción importan. No tiene sentido pedirle al contribuyente recursos si no obtiene resultados a cambio. Pero de la falta de resultados no se sigue que la tasa del impuesto deba ser cero. Si desaparece el ingreso, no desaparece la demanda de servicios municipales. Habrá que financiarlos de otra manera, mediante nuevas tasas o transferencias del gobierno central. En este último caso, como en la perinola, “todos ponen” para que otros se beneficien por lo que no pagaron.
Pero tampoco basta con afirmar que las municipalidades necesitan dinero para justificar el tributo. Allí comienza la lección del dibujo de Ayau. El IUSI tradicional grava el valor del inmueble: tierra más edificaciones. Eso significa que quien mantiene un terreno vacío paga relativamente menos que quien construye sobre otro equivalente. El sistema amplía la base tributaria precisamente cuando el propietario construye. En otras palabras, no solo se grava la tierra sino también el capital que alguien decidió colocar encima de ella. Ayau proponía invertir esa lógica. Para recaudar lo mismo, la tasa sobre la tierra tendría que ser mayor, pero dejaría de aumentar simplemente porque el propietario construyó sobre ella. No se castigaría tributariamente a quien aprovecha mejor un recurso escaso o invierte para hacerlo más productivo.
No obstante, entre el dibujo y la realidad existen grandes diferencias. Gravar la tierra exige saber cuánto vale la tierra. No cuánto vale la casa, el centro comercial o la torre que se encuentra encima, sino cuánto vale ese terreno por su localización, extensión y posibilidades de uso. Eso requiere catastros confiables, avalúos periódicos, criterios homogéneos y mecanismos para impugnar valoraciones arbitrarias. Pero un mayor impuesto sobre la tierra no elimina por sí solo otras restricciones que pueden impedir su aprovechamiento, como problemas de acceso, servicios, titulación, regulación urbanística, financiamiento o litigios. Sin esas condiciones, un impuesto teóricamente elegante puede convertirse en otra fuente de discrecionalidad.
La discusión sobre el IUSI no debería reducirse a escoger entre quienes quieren eliminarlo y quienes quieren conservarlo. Tampoco entre quienes desean aliviar al contribuyente y quienes pretenden convertir el impuesto inmobiliario en un instrumento general de redistribución. La pregunta es otra: ¿qué se quiere gravar, para qué y bajo qué reglas? Quizás el viejo dibujo de Ayau todavía tenga algo que enseñar. Entre cobrar más porque alguien construyó un edificio y no cobrar nada por controlar un terreno valioso existe una enorme diferencia. Entre castigar la inversión y regalar la renta del suelo hay bastante espacio para hacer buena política tributaria.
Tags: Catastros confiables IUSI Mala administración municipal Muso Ayau Populismo