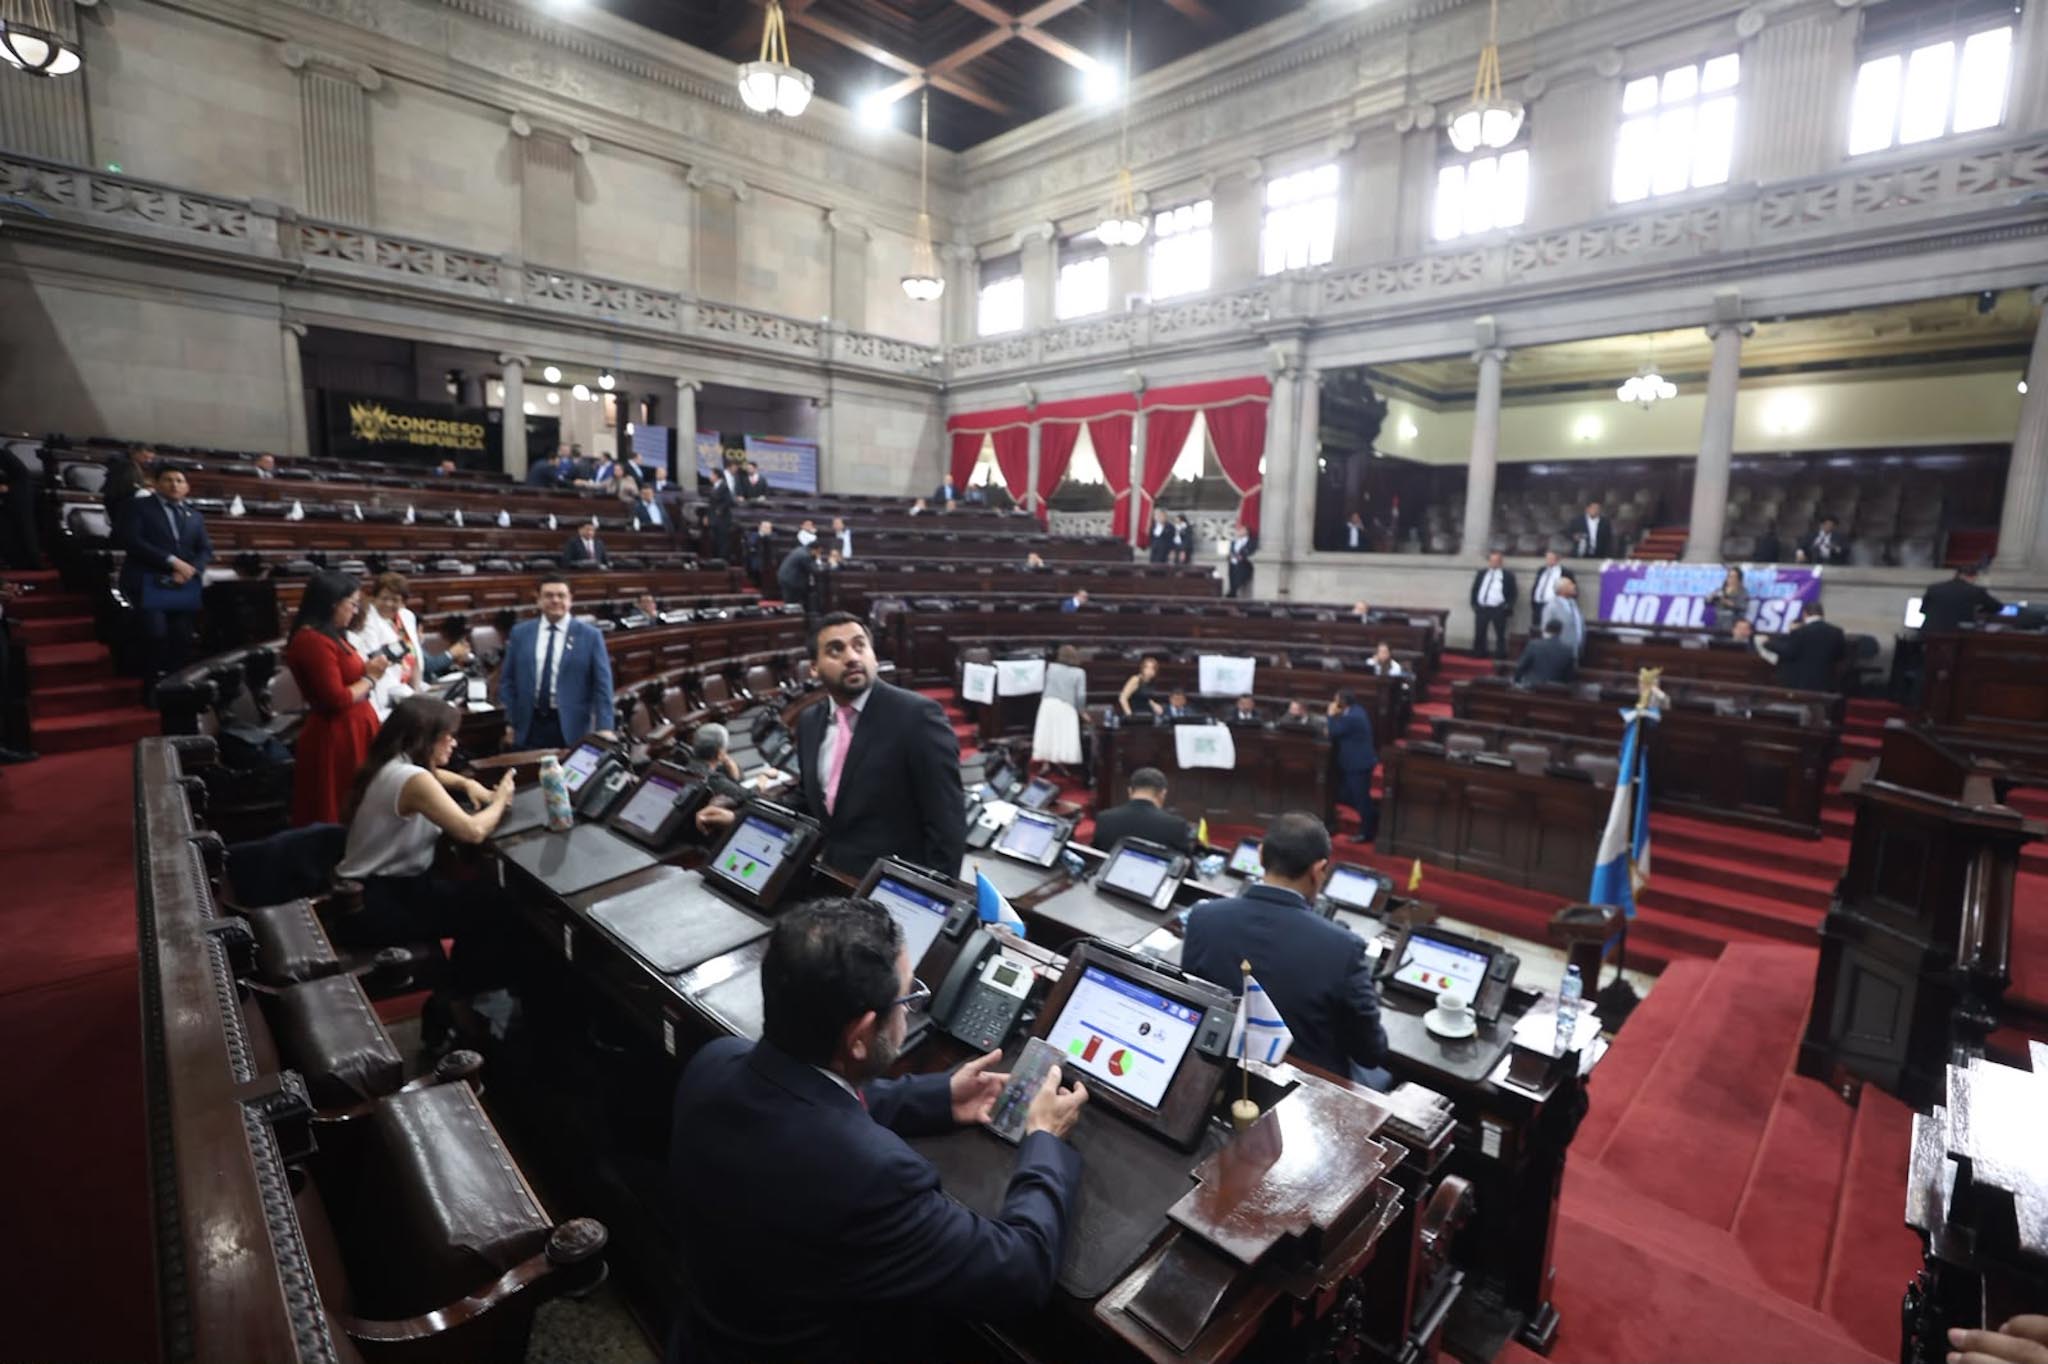
La propuesta original presentada en el Congreso para reformar la Ley del IUSI establecía una tasa impositiva de tres por millar para inmuebles con valor inscrito de Q1.00 en adelante, además de que no hacía distinción entre inmuebles para su uso como vivienda particular o inmuebles comerciales.
Esto cambió en las últimas semanas, cuando diputados de la Unidad Nacional de la Esperanza (UNE) y de otras bancadas como Vamos, Todos, VOS y diputados independientes, se mostraron a favor de reducir a cero la tasa impositiva para viviendas particulares. Lo cual se terminó materializando en la sesión plenaria del miércoles.
La discusión se extendió por varias horas y finalmente, luego de que se presentó una enmienda, se aprobó una “eliminación” del IUSI para las viviendas de uso residencial o mixto. Previamente, los inmuebles para uso comercial habían quedado con tasas de nueve por millar, pero diputados –entre ellos Felipe Alejos y Allan Rodríguez, presentaron un fondo de revisión para modificar este texto, quedando así:
- Inmuebles con un valor inscrito de 0 a Q500 mil en adelante, será de tres por millar.
- Inmuebles que tienen un valor inscrito de Q500 mil a Q1 millón: seis por millar
- Inmuebles que tengan un valor de más de Q1 millón serán de nueve por millar.
Populismo fiscal
A criterio de Ricardo Barrientos, economista del Instituto Centroamericano de Estudios Fiscales (Icefi), lo que se vio ayer en el Congreso fue un “populismo fiscal” y resaltó que se dieron varias inconsistencias en todo el proceso previo a la aprobación de las reformas al IUSI.
Para empezar, Barrientos cuestionó que haya sido la Comisión de Previsión y Seguridad Social la que dictaminara la iniciativa 6709, que fue con la que se buscaba reformar el IUSI. El experto señaló que debió ser la Comisión de Finanzas Públicas y Moneda la que debió conocer la propuesta.
“Ya ahí vamos mal, porque este es un tema de política tributaria”, dijo Barrientos, quien reconoció que sí era necesario reformar la Ley del IUSI debido a abusos cometidos por las municipalidades, pero sostuvo que no de la forma como lo hizo el Congreso ayer.
“La reforma del IUSI debió haber iniciado un estudio técnico inicial para determinar por qué no se estaba cobrando, además para investigar los abusos”, dijo.
Según Barrientos, las municipalidades de Guatemala, Mixco, Villa Nueva, Santa Catarina Pinula y otras –todas del departamento de Guatemala–, concentran alrededor del 75 por ciento de la recaudación total del IUSI. Mencionó que hay municipalidades que ni siquiera tienen una línea presupuestaria para recaudación de ese impuesto.
“Esto denota que hay una situación de orden político partidario acá, se dio como una situación atacar a las alcaldías que mencioné”, señalando que lo aprobado ayer en el Congreso “no es la solución técnica más adecuada al problema de los abusos por parte de las corporaciones municipales”.
Para Barrientos, el hecho de que estas reformas no hayan pasado por la Comisión de Finanzas del Congreso provocó que no se haya dado una discusión técnica e inclusiva.
Además, aseguró que lo que contiene el Decreto es muy distinto a lo que algunos diputados han dicho sobre las reformas, señalando que al quedar en cero la tasa impositiva, no significa que se haya eliminado por completo el IUSI, ya que las personas deberán seguir presentando esa declaración.
Mencionó también que las leyes tributarias son “instrumentos jurídicos extremadamente delicados” y calificó el Decreto 18-2026 como un “mamarracho”.
Oxfam advirtió por cambios
La organización advirtió que una reforma al IUSI debe enfocarse en corregir las deficiencias estructurales del sistema y no en eliminar su carácter progresivo. El análisis fue publicado antes de que el Congreso de la República aprobara el Decreto 18-2026, que reformó la Ley del IUSI.
En el documento, Oxfam señaló que la propuesta que en ese momento era discutida por diputados buscaba sustituir el esquema actual —que establece tasas diferenciadas de acuerdo con el valor de las propiedades— por una tarifa única, lo que, según sus estimaciones, podría provocar una reducción de alrededor de Q1 mil millones anuales en los ingresos municipales.
La organización afirmó que una disminución de esos recursos afectaría la capacidad de las municipalidades para prestar servicios básicos, mientras que planteó que una reforma integral debería incluir la actualización de catastros y avalúos, la diferenciación entre tipos de propiedad y uso del suelo, así como mecanismos de protección para viviendas principales de familias vulnerables.
Oxfam también señaló desigualdades en la aplicación del impuesto, especialmente en propiedades agroindustriales. Citando su estudio “La deuda invisible: finanzas municipales y agroindustria. Una oportunidad para fortalecer la recaudación y el desarrollo local”, indicó que en municipios con presencia de cultivos como palma aceitera y caña de azúcar existen predios subvalorados debido a catastros desactualizados.
El informe analizó los municipios de Chisec, Alta Verapaz; San Luis, Petén; y Santo Domingo Suchitepéquez, y encontró que algunas propiedades agroindustriales pueden pagar montos significativamente menores que otros contribuyentes debido a los bajos valores registrados. En algunos casos, según Oxfam, los pagos pueden llegar a representar Q0.03 por metro cuadrado de tierra.
La organización estimó que, con catastros y avalúos actualizados, la recaudación municipal podría aumentar considerablemente. En Chisec calculó un potencial de crecimiento de hasta 770% de los ingresos actuales por IUSI, mientras que en Santo Domingo Suchitepéquez y San Luis podría alcanzar incrementos aproximados de 300% y 260%, respectivamente.
Oxfam sostuvo que la modernización del IUSI requiere fortalecer la administración tributaria municipal y mejorar la transparencia en el uso de los recursos, para evitar que los cambios terminen favoreciendo a grandes patrimonios y reduciendo la capacidad financiera de los gobiernos locales.
La recaudación
La reforma a IUSI fue aprobada en un contexto en el que este tributo representa una de las principales fuentes de ingresos propios para las municipalidades del país.
Según el Reporte de Ingresos por Recaudación del IUSI del Ministerio de Finanzas Públicas (Minfin), durante 2025 las comunas de los 22 departamentos recaudaron en conjunto Q1 mil 853.7 millones por este impuesto.
El departamento de Guatemala concentró la mayor parte de la recaudación, con Q1 mil 432.5 millones, seguido por Escuintla, con Q91.8 millones, y Sacatepéquez, con Q73.3 millones.
Dentro del departamento de Guatemala, la mayor captación se concentró en cinco municipalidades. La comuna capitalina recaudó Q752.3 millones, seguida por Mixco, con Q167.7 millones; San Miguel Petapa, con Q166.4 millones; Villa Nueva, con Q142.7 millones; y Santa Catarina Pinula, con Q99.2 millones.
En contraste, los departamentos con los menores ingresos por concepto del IUSI fueron Sololá, Baja Verapaz y Quiché.
Ayer, el Minfin advirtió que la derogación del IUSI reduce los ingresos de los gobiernos municipales y que ampliará la brecha de inversión y desarrollo en los territorios. Mientras que la Asociación Nacional de Municipalidades (Anam) resaltó que la Ley del IUSI se reformó de “manera irresponsable”, sin haber consultado a las comunas.