A inicios del siglo 21, mientras Guatemala intentaba dejar atrás los años más duros del conflicto armado interno, un terremoto financiero sacudió al país desde sus cimientos. No se trató de una catástrofe natural ni de un desplome en los mercados internacionales, sino de la caída de los bancos Metropolitano y Promotor, dos instituciones que durante años gozaron de prestigio, poder y relaciones cercanas con los círculos empresariales y políticos del país.
Ambas instituciones bancarias fueron creadas con el aval de la Junta Monetaria y popularmente fueron conocidas como los “Bancos Gemelos”. El Metropolitano nació a la vida jurídica en 1978 mientras que el Promotor lo hizo en 1985. Durante casi dos décadas, navegaron cómodamente en un entorno financiero débilmente regulado, en el que las auditorías eran esporádicas, las sanciones leves y los vínculos con funcionarios abrían puertas que el sistema bancario debía mantener cerradas.
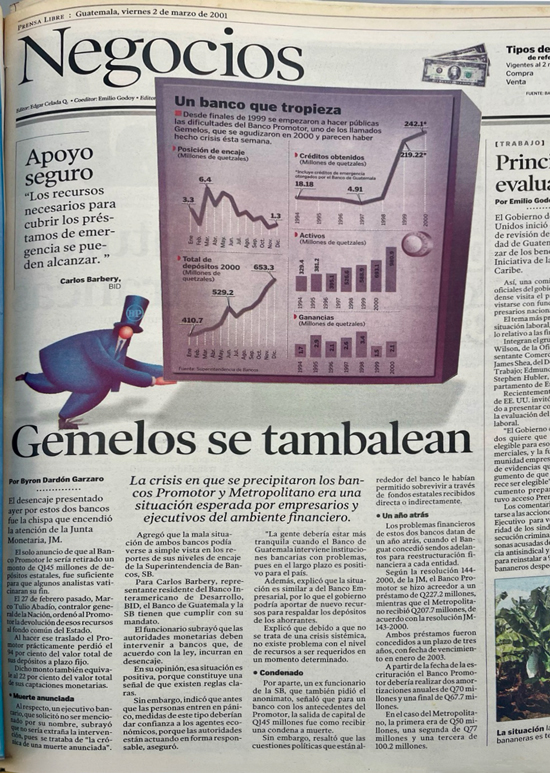
Pero detrás de los números dorados y los anuncios de crecimiento, una maquinaria de fraude, préstamos cruzados y simulación contable se movía en silencio. A finales de los años noventa, los bancos gemelos proyectaban solidez. Ofrecían créditos a sectores productivos, promovían inversiones inmobiliarias y mantenían relaciones con diversas empresas. Sin embargo, los estados financieros que presentaban a la Superintendencia de Bancos no reflejaban su realidad pues la mayoría de sus préstamos se otorgaban a sociedades vinculadas con sus propios directivos, muchas de ellas sin garantías suficientes ni capacidad de pago.
Con el tiempo, el deterioro financiero se volvió insostenible. La Superintendencia de Bancos comenzó a detectar irregularidades como sobregiros, inconsistencias en balances, ocultamiento de cartera morosa y una preocupante pérdida de liquidez.
El día que se apagaron las luces
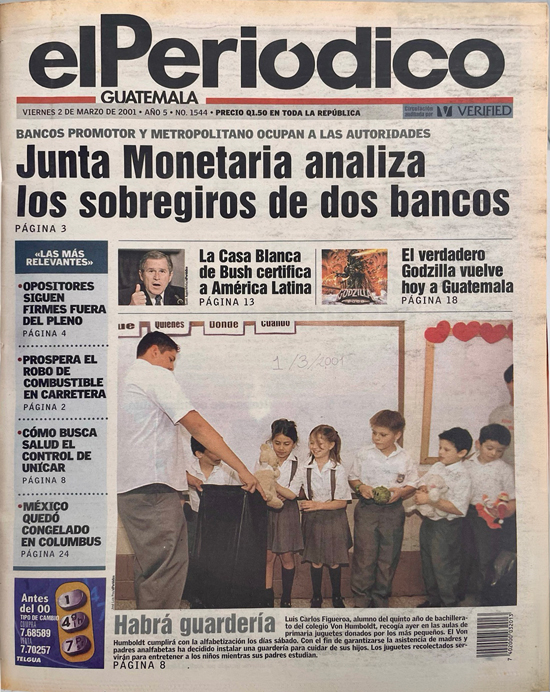
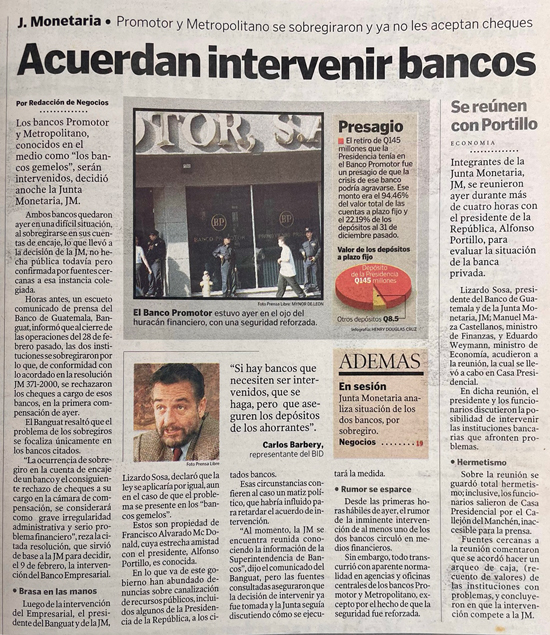
El 1 de marzo de 2001, la Junta Monetaria tomó la decisión de intervenir ambos bancos de manera simultánea. Las resoluciones JM-112-2001 y JM-113-2001 ordenaron la administración provisional ante el “riesgo inminente de incumplimiento de sus obligaciones con el público”.
Los interventores encontraron instituciones con graves problemas patrimoniales. Parte importante de los créditos estaba en manos de empresas vinculadas, existían activos sobrevalorados y se detectaron inconsistencias documentales.
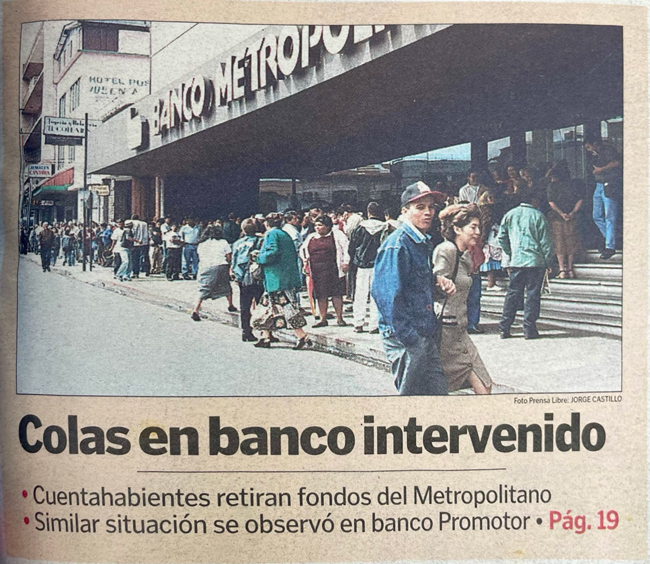
Días después de concretarse la intervención, las filas comenzaron a crecer frente a las agencias. Personas mayores con libretas de ahorro en la mano; pequeños empresarios con cheques cuya cobertura era incierta; empleados públicos preocupados por los depósitos institucionales. Lo que inicialmente parecía un problema financiero se transformó en una crisis política y judicial.
Un salvavidas millonario
Tras la intervención, el Banco de Guatemala inyectó aproximadamente Q1 mil millones para evitar un efecto contagio en el sistema financiero. Esa cifra formó parte de un esfuerzo mayor de estabilización que, junto con otras medidas adoptadas en ese período, superó los Q3 mil 100 millones. Los recursos se destinaron a apoyar a los llamados bancos gemelos y al Banco Empresarial, que tenía otros socios y que también afrontó problemas financieros en aquella época.
El problema no era únicamente de liquidez, sino de calidad de la cartera de los bancos Metropolitano y Empresarial. Cerca de Q875 millones en préstamos estaban vinculados a empresas relacionadas con los propios accionistas. La concentración del riesgo terminó amplificando el impacto.
Para neutralizar el efecto expansivo de la emisión asociada al rescate, el Banco de Guatemala recurrió a Operaciones de Mercado Abierto con el fin de esterilizar liquidez y mantener estabilidad monetaria.
La crisis también reveló que varias instituciones públicas mantenían depósitos en los bancos intervenidos, entre ellas el Ministerio Público, el Instituto Guatemalteco de Seguridad Social (IGSS), la Superintendencia de Administración Tributaria (SAT), el Instituto de Fomento Municipal (Infom) y la Empresa Portuaria Santo Tomás de Castilla.
Horas antes de la intervención se registraron depósitos extraordinarios, entre ellos Q30 millones provenientes del Ministerio Público y del Fondo de Inversión Social. Sin embargo, la situación financiera ya era crítica.
Otro dato inquietante fue que Q109 millones de la Tesorería Nacional, destinados al pago de contratistas, fueron transferidos al Promotor poco antes de la intervención. Reportes de la época señalaron que una parte de esos recursos no llegó a su destino original.
Justicia lenta, desconfianza rápida
Medios como Prensa Libre y elPeriódico reportaron que la Superintendencia de Bancos presentó denuncias por posibles delitos financieros, sustentadas en hallazgos contables. Se dictaron arraigos y posteriormente órdenes de captura, aunque la actuación del Ministerio Público fue cuestionada por la lentitud con la que actuó.
Mientras tanto, los ahorrantes enfrentaron rebajas unilaterales en tasas de interés. Inversiones pactadas al 21.5 por ciento anual fueron ajustadas al 13 por ciento. Aunque los depósitos no desaparecieron en su totalidad, muchos inversionistas vieron reducidos sus rendimientos y afectada su confianza.
El rescate total del sistema bancario en esa etapa superó los Q3 mil 100 millones. Equivalía en ese entonces a más del 13 por ciento del presupuesto del Estado de ese año. El gobierno también gestionó un préstamo de US$200 millones con el Banco Interamericano de Desarrollo (BID) para fortalecer el Fondo para la Protección del Ahorro (Fopa).
Cuatro años después, el 16 de marzo de 2005, la Junta Monetaria emitió las resoluciones JM-73-2005 y JM-74-2005 que decretaron el cierre definitivo de ambos bancos.
Lo que dejó la crisis
La crisis de los bancos gemelos marcó un punto de quiebre en la supervisión financiera guatemalteca. Entre los cambios relevantes estuvo la nueva Ley Orgánica del Banco de Guatemala, que redefinió el papel del banco central y estableció límites más estrictos para la asistencia de liquidez.
Uno de los cambios centrales fue la nueva Ley Orgánica del Banco de Guatemala, que redefinió el papel del banco central. Se estableció que los créditos de emergencia solo podrían otorgarse por deficiencias temporales de liquidez y por un máximo de 54 días; se limitaron los adelantos al 100 por ciento del capital de la entidad solicitante y a un máximo de dos veces por año. También se buscó separar con mayor claridad las funciones entre el banco central y la Superintendencia de Bancos.
El Fondo para la Protección del Ahorro (Fopa), creado por el Decreto 5-99, cobró protagonismo tras la crisis. Para capitalizarlo se gestionó el préstamo con el BID, que había advertido sobre debilidades regulatorias y de gobernabilidad en el sistema financiero.
En el Congreso se discutió un paquete de reformas para elevar requerimientos de capital, endurecer reglas de liquidez y facilitar fusiones o absorciones de entidades débiles. También se planteó mayor coordinación entre autoridades monetarias y fiscales sobre el manejo de recursos públicos y la obligación de que el Banco de Guatemala rindiera informes semestrales al Legislativo.
A 25 años del colapso, el sistema bancario guatemalteco muestra indicadores de solvencia, liquidez y capitalización más robustos que los observados a inicios de este siglo. La supervisión es más técnica, existen mayores exigencias de reservas y capital, y el Fondo para la Protección del Ahorro cuenta con mecanismos más claros de actuación.
Sin embargo, la otra cara de la historia sigue siendo incómoda porque pese a las denuncias y procesos judiciales anunciados en su momento, el caso terminó en la impunidad, el rescate fue pagado con recursos públicos, pero las responsabilidades penales por uno de los mayores escándalos financieros del país nunca se tradujeron en sentencias firmes.