Con la nueva normativa aprobada por el Organismo Legislativo, la gasolina superior, la regular, el diésel, el gas oil y el alcohol carburante dejarán de pagar dichos impuestos, como medida por el alza en los precios internacionales de los combustibles que se ha derivado de conflictos bélicos.
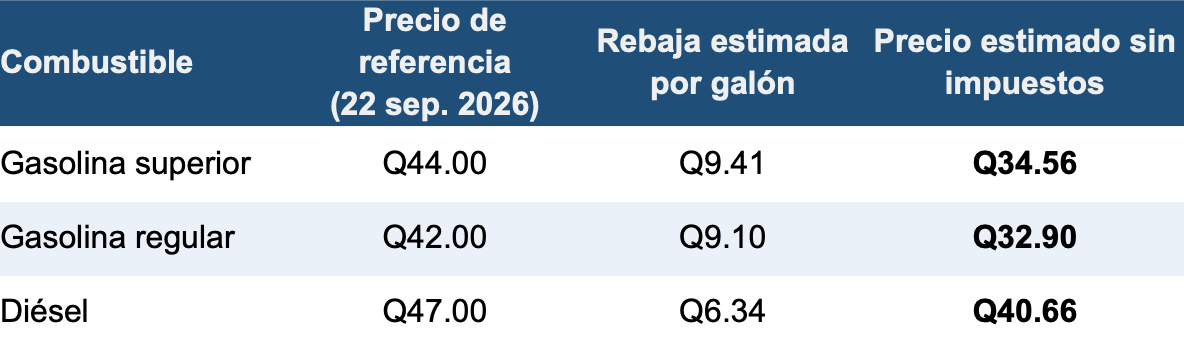
Según un análisis realizado por la asociación civil Poder Ciudadano, con los precios de referencia al 22 de septiembre de 2026, el galón de gasolina superior bajaría Q9.41; el de regular, Q9.10; y el galón de diésel, Q6.34. “La rebaja debe llegar completa a la bomba y aparecer desglosada en la factura; está prohibido exportar el combustible exento”, señala.
En ese sentido, el galón de gasolina superior pasaría de Q44 a Q34.56, la regular de Q42 a Q32.90 y el diésel de Q47 a Q40.66.
Precios estimados de combustibles
La asociación indicó que, al aprobarse de urgencia nacional, los diputados tienen un plazo de dos días para presentar objeciones y, si eso pasa, el pleno tendría que resolverlas antes de que el decreto salga del Congreso.
Después de ese proceso, el Legislativo debe enviarlo al presidente Bernardo Arévalo, quien tendrá 15 días para sancionarlo, publicarlo o vetarlo. Además, indicaron que la exención de impuestos a los combustibles tendrá vigencia desde el día siguiente de su publicación en el Diario de Centro América.
Costo para el Estado
Poder Ciudadano realizó también una estimación de cuánto le costará al Estado no percibir impuestos por los combustibles.
Según el análisis, el Estado dejaría de percibir alrededor de Q1,300 millones por el IDP y Q2 mil millones por el IVA. Esto se traduce en alrededor de Q3 mil 318 millones en impuestos que se dejarían de percibir.
No obstante, durante el debate, el diputado Julio Héctor Estrada calculó esos ingresos que no se tendrán en unos Q1,800 millones y aseguró que se puede cubrir con la recaudación que va más de Q2 mil millones arriba de la meta.
Además, el artículo 4 del decreto 22-2026 establece que el Ministerio de Finanzas Públicas (Minfin) realizará las adecuaciones y compensaciones necesarias utilizando saldos de caja, ingresos corrientes no afectados, recaudación tributaria que supere las metas fiscales vigentes y cualquier otra fuente disponible, esto en relación a los impuestos que quedaron exentos a los combustibles.